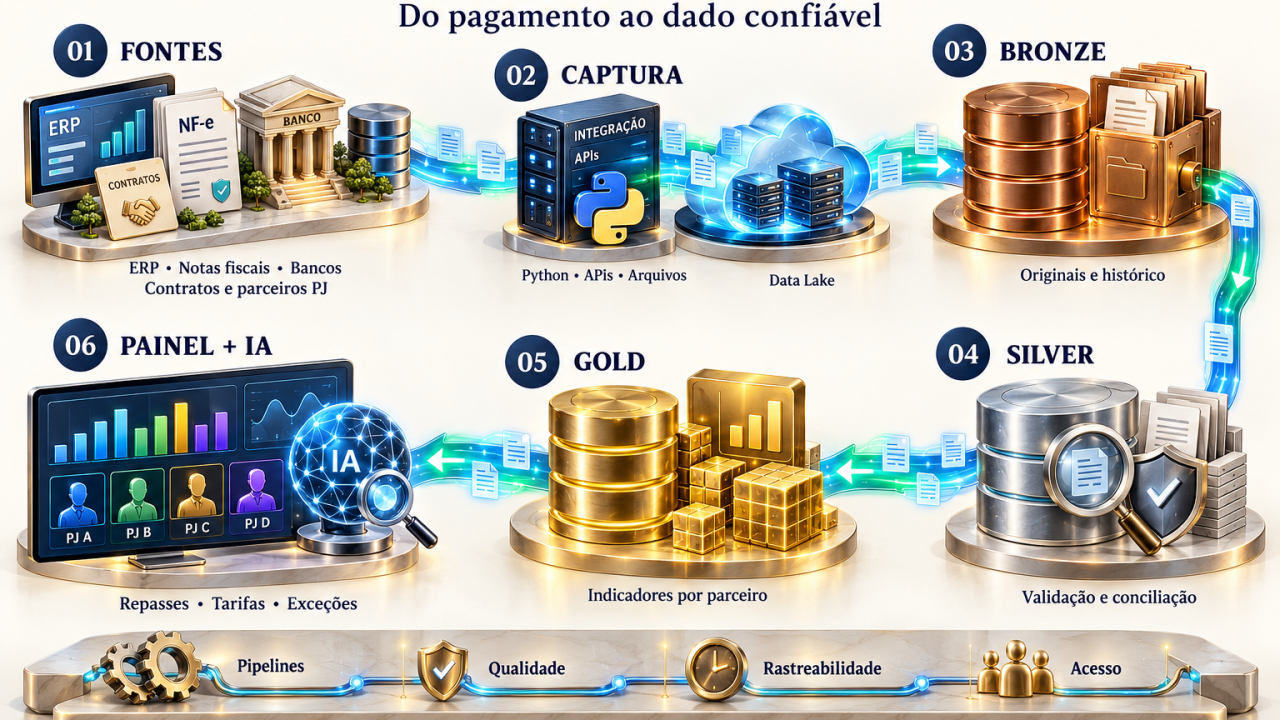
Split Payment do bem e Split Payment do mal
A diferença entre dividir pagamentos entre parceiros e segregar tributos, com exemplos sobre repasses, previsibilidade e os efeitos do calendário de recolhimento no caixa.
Split Payment do bem e Split Payment do mal
Quem fica com o caixa quando o pagamento é dividido antes de chegar à empresa?
Um cliente faz um pagamento. Esse valor pode ser dividido entre quem participou do serviço ou separado para o recolhimento de tributos. A palavra é a mesma: split. O destino e o efeito do dinheiro são diferentes.
Neste artigo, vou tratar de cada situação separadamente. Primeiro, o Split Payment do Bem: a divisão comercial entre parceiros. Depois, o Split Payment do Mal: a pressão que a retenção tributária pode exercer sobre o caixa.
“Bem” e “mal” são a provocação editorial do título, não categorias legais. O primeiro bloco discute repasses e receita de cada participante. O segundo discute recolhimento, prazos e capital de giro. A comparação fica para o final.
PARTE 1 — SPLIT PAYMENT DO BEM
A divisão comercial entre parceiros
Pense no profissional de um salão que termina o dia sem saber se o repasse vai cair amanhã ou só na próxima semana. Ele também tem aluguel, compras e contas em casa. Quando a divisão está clara, o benefício vai além da conciliação: ele consegue planejar a própria vida.
No salão-parceiro regularmente constituído, a parte do profissional não entra como receita bruta do salão. O estabelecimento reconhece sua cota, e a do profissional recebe o tratamento correspondente, inclusive as retenções legalmente exigidas. Isso não significa que cada um necessariamente fará um pagamento de imposto separado: o salão tem obrigações de retenção e recolhimento previstas na lei [2].
O ponto é evitar que a parte de um seja indevidamente tratada como receita do outro. O split ajuda a executar e comprovar a distribuição; a economia fiscal depende da regra aplicável, não do botão ativado no sistema.
Se ambos já eram tributados corretamente antes do split, os impostos podem continuar iguais. O ganho pode estar no prazo, na redução de erros e na confiança entre os parceiros. Para a clínica, é necessário examinar seu próprio contrato e modelo de prestação, sem importar a regra do salão.
É desse split que estou falando quando uso “do bem”: o que organiza os repasses, identifica a parte de cada participante e dá previsibilidade a quem trabalhou. Vamos olhar agora o exemplo da clínica e os cuidados tributários dessa divisão.
DO BEM — Cada parceiro e a sua receita
Imagine uma clínica que reúne profissionais com CNPJs próprios. O paciente paga R$ 100. O contrato prevê R$ 30 para a clínica e R$ 70 para o profissional, antes de tributos e taxas. O split pode executar essa distribuição e registrar quanto cabe a cada participante.
Para quem atende o cliente e espera o repasse, a vantagem é bem concreta: saber quanto vai receber, quando e por quê. Para o gestor, fica mais fácil separar a receita da empresa dos valores que administra para outras pessoas. Ainda assim, a distribuição bancária não redefine, sozinha, a receita tributável.
Se a clínica vende o serviço em nome próprio e contrata o médico para executá-lo, o repasse não exclui automaticamente parte do faturamento. A Receita tem entendimento de que o valor integral cobrado integra a receita quando a empresa não atua por conta e ordem de terceiros, mesmo que depois repasse valores a médicos ou clínicas [1].
Uma efetiva intermediação ou arrecadação por conta de terceiros exige uma análise distinta dos contratos e da operação. Ter vários CNPJs no mesmo endereço, ou configurar beneficiários na plataforma, não comprova esse modelo. Duas notas também não demonstram, por si só, uma bitributação indevida.
No salão-parceiro há uma previsão específica: atendidos os requisitos legais, a cota do profissional-parceiro não integra a receita bruta do salão, inclusive com nota unificada ao consumidor. A regra foi introduzida pela Lei 13.352/2016 e não pode ser transportada automaticamente para uma clínica [2].
É aqui que pode existir economia: deixar de tributar indevidamente como receita própria valores que a lei reconhece como pertencentes a terceiros. A ideia de cada um pagar sobre a sua parte do bolo faz sentido quando corresponde à operação real e ao enquadramento legal. Isso pode reduzir a carga total em comparação com um tratamento incorreto, mas não significa que os dois participantes sempre pagarão menos.
Nem todo dinheiro que entra pertence à empresa
Existe um ponto econômico que costuma passar despercebido: acelerar o repasse beneficia o profissional, mas pode reduzir o saldo temporário da clínica que antes centralizava os recursos. Esse saldo de terceiros não é receita própria nem capital livre.
A divisão não cria dinheiro novo. Ela pode reduzir atritos e mudar quem dispõe do recurso, e em qual momento. Para medir o ganho real, eu compararia o custo da solução com as horas de trabalho poupadas, os erros evitados e os prazos efetivamente reduzidos.
PARTE 2 — SPLIT PAYMENT DO MAL
A retenção tributária e o fôlego do caixa
Imagine que a geladeira da padaria quebra numa terça-feira. O técnico precisa receber, o fornecedor vence amanhã e um cliente atrasou. Em um cenário ilustrativo, há um tributo a vencer mais adiante e um recebimento previsto antes dele. A disponibilidade temporária pode permitir o conserto e a recomposição do valor até o vencimento. Se o dinheiro já saiu, talvez seja necessário contratar crédito ou interromper a operação.
Essa possibilidade não garante que o próximo mês resolverá tudo. Se o cliente atrasar de novo, o aperto pode virar inadimplência. Mas também não é razoável presumir que toda empresa dispõe de uma reserva confortável para absorver qualquer surpresa.
Na 13ª edição da pesquisa Pulso dos Pequenos Negócios, divulgada pelo Sebrae em setembro de 2026, a proporção com dívidas em atraso caiu de 28% em março para 25% em julho. Entre os que buscaram crédito nos três meses anteriores, 46% tiveram aprovação [7]. Há melhora, mas ainda há pressão financeira relevante.
Esses dados não dizem quantas empresas trabalham no zero a zero, nem medem a situação das médias empresas. Medem inadimplência e acesso a crédito entre pequenos negócios. Também não demonstram um efeito do split tributário. Servem para lembrar que a mudança será recebida por empresas com condições de caixa diferentes.
DO MAL — Quando o tributo sai antes
Na LC 214/2025, com alterações posteriores, o split de IBS e CBS está ligado à liquidação financeira. Em parcelas, a segregação acompanha proporcionalmente cada liquidação. No procedimento padrão, consideram-se parcelas do débito já extintas. A implementação é gradual [3].
Portanto, não basta aplicar uma alíquota sobre o faturamento e chamar o resultado de perda de caixa. É necessário estimar o valor efetivamente segregado e comparar o momento dessa saída com o cenário de recolhimento usado como referência.
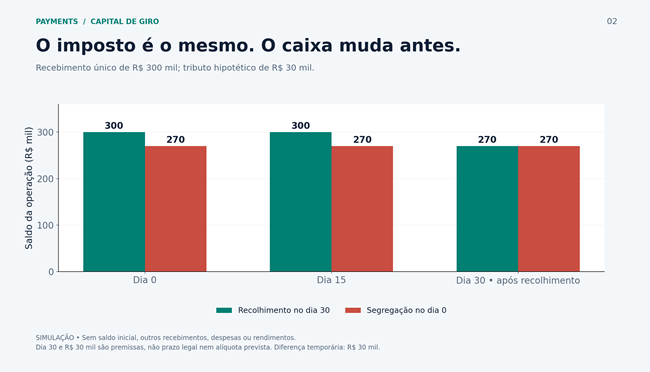
Na simulação, entram R$ 300 mil. Se R$ 30 mil fossem recolhidos apenas no dia 30, haveria esse valor adicional disponível até lá. Com segregação no dia zero, ficam R$ 270 mil desde o início. Depois do recolhimento, ambos os cenários terminam com R$ 270 mil, antes de qualquer outra movimentação.
Logo, não houve uma perda automática de R$ 30 mil de lucro. Houve a retirada de uma disponibilidade temporária. Se a empresa dependia desse intervalo, precisará substituir o recurso, ajustar pagamentos ou rever o ciclo operacional. O custo do crédito pode, então, afetar seu resultado.
O exemplo mantém o tributo constante para isolar o calendário. Não estima o efeito total da reforma, que envolve outras mudanças, nem representa uma alíquota de saúde ou um prazo previsto em lei.
DO MAL — O custo de financiar a diferença
Agora considere uma operação contínua: R$ 300 mil recebidos por mês, com R$ 30 mil mensais efetivamente segregados. Assuma fluxo uniforme e um intervalo médio perdido de 30 dias. A necessidade adicional aproximada de financiamento seria de R$ 30 mil.
A conta é: valor mensal segregado × intervalo médio perdido ÷ 30. É uma aproximação de regime estável. Uma empresa sazonal precisa simular os movimentos dia a dia para descobrir o pico de necessidade.
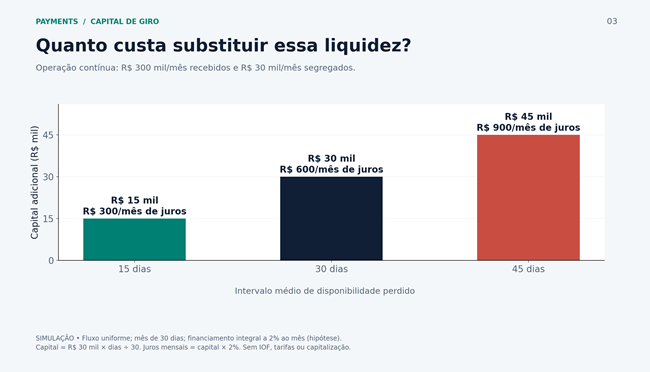
Financiar R$ 30 mil a uma taxa hipotética de 2% ao mês custa R$ 600 mensais. Mantendo esse principal financiado por 12 meses, pagando os juros mensalmente, seriam R$ 7.200 de juros no ano, sem IOF ou tarifas. A taxa é apenas uma hipótese, não uma cotação de mercado.
Na rotina do dono do negócio, os R$ 600 de juros disputam espaço com uma manutenção, uma compra de insumos ou uma conta que já estava apertada. R$ 30 mil são a necessidade de capital; R$ 600 são o custo mensal de financiá-la. Se houver reserva própria, pode não haver juros bancários, mas essa proteção ficará menor para o próximo imprevisto.
A intensidade do impacto depende da margem, da reserva disponível, do ciclo de recebimentos e pagamentos, dos créditos tributários e das condições de financiamento. O mesmo valor pode ser administrável para uma empresa e apertar muito outra.
DO MAL — Prazos e limites da crítica
Não existe um prazo universal de 45 dias para toda empresa pagar seus impostos. Como referência, a Lei 11.933/2009 estabelece, para diversas pessoas jurídicas, vencimento de PIS/Cofins no dia 25 do mês seguinte ao fato gerador, antecipado quando não for dia útil [4].
Isso não equivale a 45 dias contados do recebimento. A data da operação, o regime e o momento em que o cliente paga mudam a comparação. Em certos ciclos, a empresa já recolhe tributos antes de receber. Por isso, o gráfico anterior é uma simulação financeira, não uma reprodução de um calendário fiscal universal.
A crítica precisa considerar o outro lado da conta
Há uma lógica econômica na segregação: reduzir o risco de que um tributo devido não seja recolhido e dar mais rastreabilidade ao pagamento. No desenho apresentado pela Receita, o uso de créditos para extinguir débitos pode reduzir o valor a reter [5].
Isso merece entrar na análise. Uma retenção calculada corretamente, acompanhada de tratamento eficiente dos créditos e excessos, pode produzir um resultado diferente de uma retenção bruta sem esses ajustes. Também é preciso medir eventuais economias administrativas, sem pressupor que elas compensarão o custo financeiro.
Minha cobrança é que a eficiência da arrecadação venha acompanhada de uma avaliação transparente dos efeitos sobre a liquidez. Não é necessário presumir intenção de descapitalizar empresas para demonstrar que certos desenhos e prazos podem pressionar o caixa.
Também não se deve tratar todas as pequenas empresas como se já estivessem submetidas ao mesmo mecanismo. Regime, enquadramento e fase de implantação importam. No comunicado de 30 de setembro de 2026, a Receita anunciou testes a partir de 15 de outubro, em ambiente controlado, sem impacto sobre operações reais nessa etapa [6].
O que eu mediria antes de tomar uma decisão
Eu começaria por um fluxo de caixa diário de 90 dias, comparando dois cenários com as mesmas vendas, despesas e carga tributária. Mudaria apenas o calendário dos recolhimentos. Depois acrescentaria créditos, devoluções, taxas e possíveis economias operacionais, cada um de forma identificável.
Os indicadores principais seriam o menor saldo de caixa, o pico de financiamento necessário, os dias abaixo da reserva mínima e o custo financeiro adicional. Para entender uma pequena empresa, esses números dizem mais do que um percentual isolado de retenção.
FECHAMENTO — Os dois lados do split
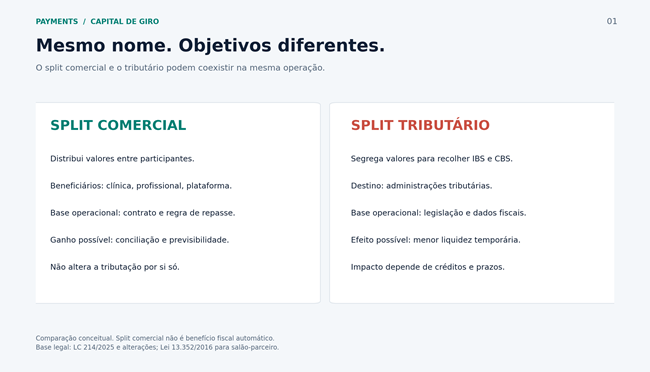
No split comercial, a pergunta é: qual parcela pertence a cada participante? No tributário, é: quando o imposto deixa de estar disponível no caixa? São decisões diferentes, embora possam coexistir na mesma operação.
Essa simulação exige ligar a venda à nota fiscal, ao recebimento, ao repasse comercial e ao recolhimento. Sem essa cadeia, o financeiro corre o risco de comparar faturamento com caixa ou contar duas vezes um mesmo evento.
A IA pode apoiar a identificação de padrões de atraso, apontar exceções de conciliação e explicar por que um cenário exige mais capital. Os cálculos tributários e financeiros precisam continuar apoiados em regras validadas e dados verificáveis. Uma explicação convincente não substitui uma conta reproduzível.
Quando o financeiro diz que faltará caixa na sexta-feira, alguém precisa decidir o que fazer. Pode ser o dono negociando com o fornecedor, o profissional esperando o repasse ou a equipe sem o equipamento necessário para trabalhar. Quero que essa realidade apareça junto com a eficiência do sistema.
PARA DEBATER — Qual prazo faz sentido
Eu colocaria uma proposta na mesa: avaliar uma janela de pelo menos 30 dias para os negócios elegíveis, com critérios claros e uma transição planejada. É uma proposta para debate, não uma regra vigente, nem garantia de que 30 dias resolvam o caixa de qualquer empresa.
Também separaria duas coisas que às vezes se confundem: ter prazo para recolher e ter reserva própria para sustentar a operação. Um prazo maior pode dar fôlego, mas não cria uma reserva. A reserva adequada depende das despesas essenciais, dos atrasos possíveis e da sazonalidade.
A retenção no recebimento reduz o risco de o tributo ficar sem pagamento, mas pode apertar a liquidez de quem depende daquele intervalo. O recolhimento mensal pode preservar parte desse fôlego, embora exija disciplina para chegar ao vencimento com o recurso disponível.
E deixar para recolher tudo uma vez por ano? A ideia amplia a disponibilidade durante o período, mas concentra uma obrigação grande no final e aumenta o risco de o dinheiro não existir quando for necessário. Um ajuste anual de diferenças é uma discussão diferente de adiar todo o recolhimento. Nenhuma dessas hipóteses autoriza descumprir os vencimentos atuais.
Talvez o melhor desenho combine transição, devolução ágil de excessos, reconhecimento correto dos créditos e alternativas de financiamento. Isso precisa ser testado com dados de empresas reais, incluindo as que trabalham com margem pequena e pouca reserva.
Para quem empreende: qual prazo ajudaria de verdade — retenção imediata, fechamento mensal ou uma janela de 30 dias? Um ajuste anual teria utilidade, ou só concentraria o problema?
Para quem trabalha com contabilidade, economia e payments: como preservar a arrecadação sem tornar ainda mais caro enfrentar um imprevisto?
E para quem já passou por isso: uma despesa inesperada já obrigou você a escolher entre consertar um equipamento, pagar um fornecedor e manter o caixa até o próximo recebimento? É essa experiência que eu gostaria de ouvir.
Fontes e premissas
[1] Receita Federal — consulta de normas, entendimento sobre receita própria e repasses a médicos, vinculado à SC Cosit 295/2019. Consultar fonte
[2] Lei 13.352/2016 — art. 1º, que insere o art. 1º-A, § 5º, na Lei 12.592/2012. Consultar fonte
[3] LC 214/2025 — arts. 31 a 35, texto compilado e alterações. Consultar fonte
[4] Lei 11.933/2009 — arts. 1º a 3º, prazos de PIS/Cofins. Consultar fonte
[5] Receita Federal — apresentação Meios de pagamento e split payment, XVII ENAT. Consultar fonte
[6] Receita Federal — comunicado de 30/09/2026 sobre testes de integração. Consultar fonte
[7] Sebrae — Pulso dos Pequenos Negócios, 13ª edição, notícia de 15/09/2026. Consultar fonte
Referências verificadas em 7 de outubro de 2026. Valores, taxas e prazos dos gráficos são hipóteses didáticas. Não representam uma empresa real nem estimativa agregada da reforma.